LA MANIPULACIÓN DEL EURIBOR, UN ARMA PARA LUCHAR CONTRA LOS DESAHUCIOS

|


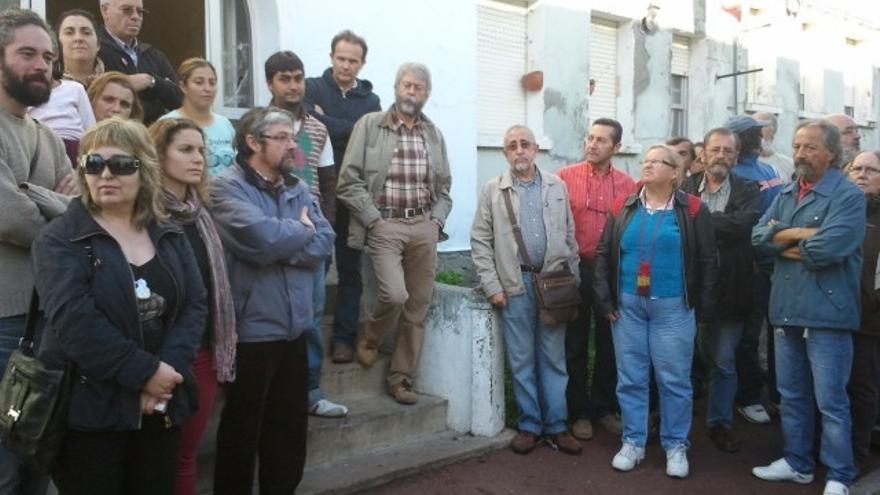
La acción ciudadana impide el desahucio de una familia con una hija enferma en Ferrol. EUROPA PRESS

Pilar Blázquez, en 'eldiario.es'


El tiempo apremia cuando una orden de embargo llega a manos del dueño de una casa: desde entonces, apenas tiene 10 días para oponerse a la ejecución hipotecaria. El pánico y, en muchos casos, el desconocimiento paralizan a los afectados. Juan Moreno y Francisco Jurado, dos abogados sevillanos vinculados a la plataforma Democracia Real Ya, lo saben y han puesto en marcha la iniciativa Operación Euribor con el objetivo de encontrar un resquicio legal que permita a las personas con problemas económicos evitar la pérdida de su vivienda.

¿Su estrategia? Argumentar que el euribor, el indicador al que está referenciado el cálculo de los intereses de la gran mayoría de las hipotecas y que refleja el tipo de interés al que se prestan los bancos europeos, no es un índice válido porque está manipulado. Y por lo tanto, las cantidades que el banco demanda como deuda no son correctas.

Los fundadores de #opeuribor (etiqueta con la que se está dando a conocer esta iniciativa en las redes sociales) han colgado en su página web (http://opeuribor.es/) toda una batería de documentos tipo que los usuarios pueden descargarse y presentar directamente al juez para que reconsidere sus situación.

HISTORIA DE LOS FONDOS BUITRE

|


Visto en 'Cáncer capitalista'

Greg Palast (Picnic de buitres): Este libro trata sobre el 1% alimentándose del resto de nosotros. No se trata de “creadores de puestos de trabajo” como dice Mitt Romney. Han estado esperando a que la economía se muera para sacar tajada, miles de millones a partir de estafas, fraudes, montajes, engaños, … 
Jay Newman (Fondo buitre Elliott Associates): «No adquirimos la deuda de los países que no tienen medios para pagar»…. “Los fondos como el nuestro mantienen en jaque el "moral hazard" propio de las suspensiones de pagos de gobiernos corruptos”  
Victor Khosla: “La transformación de deuda privada en deuda pública se ha ido haciendo de forma lenta y soterrada. Pero los vencimientos se acumulan y pronto (3 o 4 meses) la hoja de ruta de la socialización se acelerará exponencialmente y los rescates sistémicos de España e Italia se pondrán sobre la mesa. Entonces nosotros compramos la deuda mala y esperamos a que alemanes, franceses, el FMI, EEUU o China salgan al rescate.”

Mark Fennessy (refiriéndose a los fondos buitre): "España no está en absolute prerarada para lo que se le viene encima”

¿Qué son los fondos buitre? 

Igual que ocurre con el cambio climático, un montón de especies invasoras proliferan con la crisis y la depresión económica: fondos hedge, fondos private equity, distressed asset funds, … toda una fauna depredadora que se alimenta de la crisis, viven de la crisis y acelera la depresión.

LA CRISIS DEL ESTAR TRAERÁ CAMBIOS GLOBALES DE GRANDES PROPORCIONES

|

Estamos ante una crisis que es al mismo tiempo una crisis del estar y una crisis del ser. Una crisis del estar en cuanto afecta a las condiciones materiales de nuestra existencia y de la vida en el planeta, y una crisis del ser porque se relaciona estrechamente con nuestra naturaleza humana y nuestra forma de construir conocimiento y sentido. Es por todo esto por lo que al referirnos a nuestra época, podemos hablar de “crisis de civilización” como un cambio de gigantescas proporciones que no se reduce a límites continentales, ni se asemeja a las transiciones de siglo hasta ahora conocidas. 

Juan Miguel Batalloso Navas, en 'Tendecias21'

«…La globalización no sólo provoca su propia crisis. Su dinamismo acarrea crisis múltiples y variadas a escala planetaria. La crisis de la economía mundial aparecida en 2008 (…) la crisis ecológica (…) la crisis de las sociedades tradicionales (…) la crisis demográfica (…) la crisis urbana (…) la crisis del mundo rural (…) la crisis política (…) la crisis del desarrollo (…) la crisis de la humanidad que no logra acceder a la humanidad…»Edgar Morin, 2011. 

En una conferencia pronunciada en septiembre de 2009 por el prestigioso y reconocido economista Manfred Max-Neef, Premio Nobel Alternativo de Economía, nos informaba de que en el mismo momento en que la la FAO (La Organización de las Naciones Unidas para la Agricultura y la Alimentación) anunciaba en octubre de 2008 que eran necesarios 30.000 millones de dólares anuales para acabar con el hambre en el mundo (FAO: 2008), la cantidad destinada por los bancos centrales de Estados Unidos, Unión Europea, Japón, Canadá, Inglaterra y Suiza para rescatar a los bancos privados de la crisis financiera, ascendía a 17 billones (millones de millones) de dólares.

Una cantidad, que si la comparamos con los cálculos de la FAO, significaría garantizar un mundo sin hambre y desnutrición, al menos durante 600 años (Max-Neef, M.; 2009). Algo verdaderamente repugnante, escandaloso y criminal cuando sabemos también que los gastos militares en el mundo durante el periodo 2007-2011 ascendieron a 7’702 billones de dólares) (1), unas cifras que escarnecidamente marcan un cruel hito histórico de inhumanidad, insolidaridad y ausencia de compasión.

EL IMPRESIONANTE RASTRO DEL FRAUDE FISCAL

|

Soledad Gallego-Díaz, en 'El País'

En 2007, previo al estallido de la crisis, las empresas obtuvieron, según la Central de Balances del Banco de España, beneficios récords. Aumentaron un 14,9% respecto al año anterior. Incluso en el primer trimestre de 2008 (ya instalada la crisis) los resultados de las empresas no financieras subieron un 8%, mientras que las financieras los disminuyeron, por primera vez, en un 1,5%. Con esos datos en la mano, Hacienda esperaba una recaudación en el impuesto de sociedades superior a la de 2006 o, como mínimo, similar. Pero no fue así: el impuesto sobre sociedades experimentó una brusca caída del 18%.

Son datos que hicieron públicos los inspectores de Hacienda ya en septiembre de 2008. La única explicación posible a ese fuerte descenso en la recaudación, aseguraron, era el incremento del fraude fiscal.

En solo dos años, 2008 y 2009, el impuesto de sociedades y el IVA cayeron más de 46.000 millones de euros. El IVA se recuperó, pero el impuesto de sociedades no, según ha asegurado esta misma semana Francisco de la Torre, secretario de la Organización Profesional de Inspectores de Hacienda (IHE).

La primera explicación que se suele dar a la espectacular caída en la recaudación fiscal, insiste De la Torre, es que resulta inevitable porque en España se han destruido millones de empleos y porque la parte de la economía sumergida ha aumentado. Pero eso no explicaría lo sucedido en 2008. Además, la destrucción de empleo no disminuye los ingresos empresariales, sino los del IRPF y las cotizaciones sociales.

27-O: MILES DE PERSONAS MARCHAN EN MADRID CONTRA LOS PRESUPUESTOS

|

Daniel Borasteros, en 'El País'

Un mes después de la primera manifestación convocada por la Coordinadora 25-S, miles de personas han marchado hoy por el centro de Madrid decididos a rodear el Congreso de los Diputados y protestar contralos Presupuestos Generales del Estado para 2013 presentados el pasado martes en el Parlamento.

La marcha ha partido a las seis de la tarde desde Plaza de España y ha llegado hacia las ocho de la tarde a su destino en, la plaza de Cánovas del Castillo -en la que se ubica la fuente de Neptuno- donde miles de personas se han concentrado, aunque la afluencia no ha desbordado la plaza. Frente a los manifestantes, la barrera policial ha impedido el acceso por la Carrera de San Jerónimo al Congreso de los Diputados. La Delegación del Gobierno ha calculado que a las 20.30 se concentraban unos 3.000 manifestantes.

La protesta ha transcurrido de forma pacífica por tres de los carriles de la Gran Vía madrileña entre un gran dispositivo policial. Los manifestantes han coreado los eslóganes que ya se han hecho famosos desde las primeras marchas del Movimiento 15-M, como "No nos representan" y "No debemos, no pagamos". Pasadas las 10 de la fría noche de este sábado (las temperaturas han descendido notablemente en la capital), ha concluido una asamblea en las que se han reunido parte de los manifestantes.

¿QUÉ PASARÍA SI LOS BANCOS ESPAÑOLES EN PROBLEMAS NO RECIBIERAN AYUDAS Y SE LES DEJARA CAER?

|

Eduardo Garzón , en ATTAC España

Desde el estallido de la crisis financiera hemos visto cómo muchas entidades bancarias españolas se han visto en serios problemas y cómo el gobierno ha acudido en su ayuda inyectándoles de una u otra forma dinero público (para ver las diferentes formas de ayuda y su cuantía leer este artículo). Este traspaso directo de dinero perteneciente a todos los ciudadanos a unas entidades privadas atenta claramente contra la justicia social e incluso contra los fundamentos económicos en boga. Sin embargo, el gobierno ha esgrimido continuamente como argumento la necesidad de no dejar caer a las entidades bancarias para evitar así un colapso financiero que terminaría perjudicándonos más a todos. Pero, ¿hasta qué punto es cierto este argumento tan recurrido? Profundicemos en el tema.
Un banco en problemas es un banco que no puede atender los pagos que tiene comprometidos con otros agentes. Si un banco en problemas no es ayudado con dinero público se verá forzado a caer, a ser liquidado, a desaparecer como entidad. Esto significa que el banco tendrá que vender todo aquello que posea y que tenga valor y con el dinero recaudado tendrá que devolver los pagos que tenía comprometidos. Pero claro, si el banco se está liquidando es porque no tiene suficiente dinero para abonar todos los pagos que debe, por lo que después de vender sus propiedades dispondrá de menos dinero del que debe pagar. No podrá pagar a todos aquellos a los que les debe dinero, así que algunos se quedarán sin cobrar.

Por ejemplo, si un banco debe dinero por una cuantía de 1.000 millones de euros y después de vender sus posesiones recauda solo 700 millones de euros, quedarán 300 millones de euros sin poder pagarse y que se consideran pérdidas. Alguien no podrá cobrar; alguien debe hacerse cargo de esas pérdidas.

LOS INTERESES DE LOS PRÉSTAMOS BANCARIOS: ¿QUÉ JUSTIFICACIÓN TIENEN Y POR QUÉ NO DEBERÍAMOS PAGARLOS?

|

Juan Torres López, en 'Ganas de escribir'

Cualquier persona que haya tenido que devolver un préstamo sabe lo que significan los intereses a la hora de pagarlo. Uno recibido, por ejemplo, al 7% supondría tener que devolver casi el doble del capital recibido al cabo de diez años.

Tanto es el peso de lo intereses que llevan consigo los préstamos que durante mucho tiempo se consideró que cobrarlos por encima de unos niveles determinados más o menos razonables se consideraba no solo un delito de usura sino una acción inmoral, o incluso un pecado grave que condenaría para siempre a quien lo cometiera.

Hoy día, sin embargo, casi todos los gobiernos han eliminado esa figura delictiva y a todo el mundo le parece natural que se cobren intereses legales de hasta un 30% (esto es lo que cobran en estos momentos los bancos españoles a los clientes que sobrepasen su línea de crédito) o que haya naciones hundidas en la miseria no exactamente por lo que deben sino por la cuantía de los intereses que han de pagar.

Los países de la Unión Europea renunciaron a tener un banco central que los financiara cuando necesitasen dinero y entonces tienen que recurrir a la banca privada en esas circunstancias. En consecuencia, en lugar de financiarse al 0%, o a un interés mínimo que simplemente cubra los gastos de administrar la política monetaria, tienen que hacerlo al 4, 5, 6 o incluso al 15% en algunas ocasiones. Y eso hace que cada año los bancos privados reciban entre 300.000 millones y 400.000 millones de euros en forma de intereses (¿tengo, entonces, que explicar quién estuvo y por qué detrás de la decisión de que el Banco Central Europeo no financiara a los gobiernos?).


©2009 ECONOMÍA PARA LAS PERSONAS | Template Blue by TNB